食堂账怎么做才规范?中小学独立核算账务处理指引(一)伙食费收入篇
预存缴费、实时消费、先吃后付,学校食堂三类主流收费模式账务场景完整解析。
学校食堂财务核算是基础教育单位财务工作的难点之一。一方面,账实核对困难、合规风险不易把控、统计报表编制繁琐;另一方面,手工记账耗时费力、收支对账易出差错、成本核算不够精细、台账档案留存不规范。上述问题已成为众多学校食堂财务管理工作的共性痛点。久其膳食经费管理系统可一站式解决上述痛点,助力食堂财务管理高效化、标准化、合规化。
本文为食堂账务处理与会计分录详解系列第一篇,重点拆解伙食费收入相关实务处理。
各地各校办学条件不尽相同,学生餐费收取模式也因地制宜。下面针对目前学校常见的三种收费模式,结合实务场景拆解账务处理。
01· 预存缴费
模式说明:家长提前充值预存餐费,后续按学生实际消费结转收入,期末结余可办理退费。
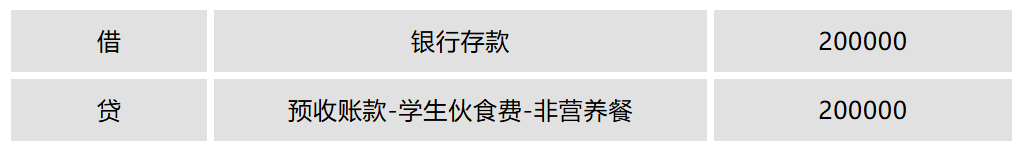
场景1:
某学校9月初向学生收取餐费,每人200元,家长直接充值转入学校食堂专户。全校共计1000名学生,合计收取伙食费:200×1000=200000 元。
会计分录:
场景2:
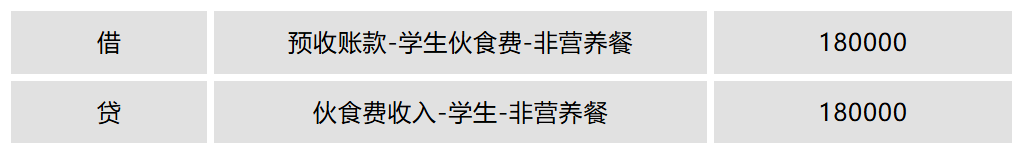
9月末,根据学生实际就餐消费情况,确认伙食费收入180000元。
会计分录:
场景3:
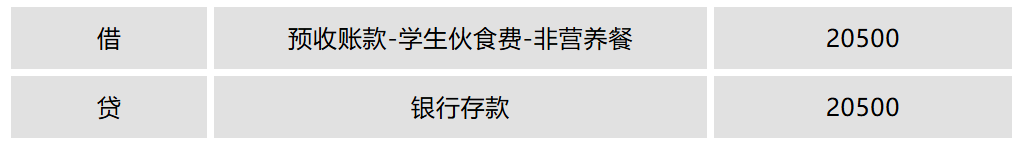
学期结束,根据学生实际消费核算,餐费尚有结余,通过银行转账退回学生剩余餐费,合计退款 20500元。
会计分录:
02 · 实时消费
模式说明:食堂刷卡 / 收款码现场消费,按月根据银行流水确认收入。
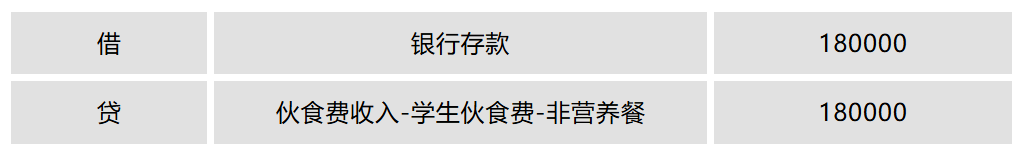
场景:学校食堂实行现场刷卡支付,在学校银行基本户开通学校食堂专用的“收款码”,按月从网银调取伙食费进账流水,9月进账流水为180000元。
会计分录:
03 · 先吃后付
模式说明:幼儿园常用模式,学生先就餐,月末统计餐次核算应收伙食费,收款存入账户。
场景1:
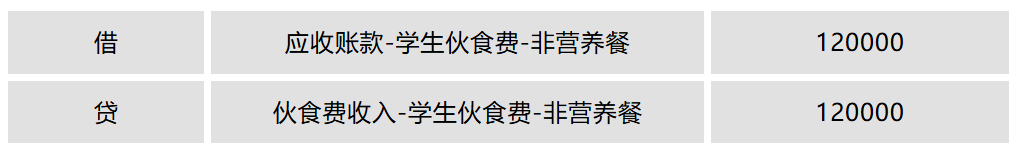
某幼儿园采用先吃后付模式,按月统计餐费,9月应收幼儿伙食费120000元,但尚未收款。
会计分录:
场景2:
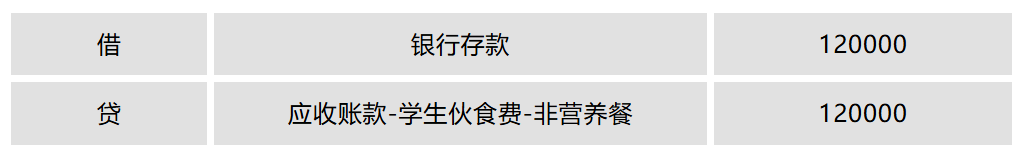
后续收到家长缴纳餐费,资金转入食堂账户120000元。
会计分录: